По мере того, как страны всего мира стремятся достичь нулевого уровня выбросов, волна устойчивого развития продолжает оказывать влияние на различные области, сопровождаемые огромными инвестиционными возможностями, скрытыми под темой потенциала.
В последние несколько лет повышение глобальной температуры и частые экстремальные климатические явления продолжали оказывать влияние на социальное и экономическое развитие человечества. Чистая нулевая цель Парижского соглашения указала миру направление для совместного решения проблемы изменения климата, но, согласно отчету о разрыве в уровне выбросов на 2021 год, опубликованному Программой Организации Объединенных Наций по окружающей среде, он оценивается на основе текущего статуса выбросов в странах и их обязательства по смягчению последствий изменения климата, о которых сообщают, по-прежнему существует большой разрыв между целью повышения менее чем на 1,5°C.
Для достижения цели нулевого уровня выбросов будут продолжать совершенствоваться механизмы глобальной политики, технологические инновации и осведомленность потребителей, а также появятся более устойчивые инвестиционные возможности. Сосредоточив внимание на смягчении климатических рисков и адаптации к ним, после всестороннего рассмотрения осуществимости инвестиций и потенциала развития мы суммировали шесть инвестиционных тем (см. Рисунок 1). Ожидается, что к 2030 году эти темы создадут совокупные инвестиционные возможности примерно в размере от 7 до 11 триллионов долларов США.
В последние несколько лет эти шесть инвестиционных тем пользуются большим спросом у инвесторов, особенно в таких подсегментах, как новая энергия и электромобили, которые также являются горячими точками для погони за капиталом.Появился ряд отраслевых гигантов с высокой рыночной капитализацией. дома и за границей.
Однако это только начало. Основываясь на наших наблюдениях и анализе, с точки зрения всей отраслевой цепочки, другие подотрасли и компании в рамках этих шести инвестиционных тем также ускоряют свой рост, открывая огромные потенциальные инвестиционные возможности. В этой статье основное внимание будет уделено анализу шести основных инвестиционных тем и их основных подразделений, а в процессе более глубокого изучения пути основное внимание будет уделено обсуждению следующего раунда потенциальных точек роста.
Инструкции по оценке размера инвестиционной темы
Наши оценки рыночного потенциала в основном основаны на следующих основных предположениях, и фактический рыночный потенциал может быть выше.
- в отрасли сохранится нынешняя тенденция применения прошлых технологий или новых технологий, и серьезных неожиданных изменений не произойдет;
- продолжение существующих тенденций в потребительском поведении с поправкой на возможные последствия изменения климата;
- Не будет значительного непредвиденного вмешательства в рынок со стороны регулирования (т.е. не будет значительного воздействия).
Оценки размера по каждому инвестиционному тезису основаны на сочетании технологических изменений, изменений потребительских предпочтений, регуляторных и макроэкономических факторов. Кроме того, каждая оценка размера рынка учитывает достоверность этой оценки, т. е. некоторые инвестиционные возможности имеют высокую степень определенности, а некоторые инвестиционные возможности имеют низкую степень достоверности.
Эта статья расскажет о зеленой энергетике и зеленом транспорте, которые вас больше всего беспокоят.
01 Зеленая энергия
Энергетическая промышленность является крупнейшим в мире источником выбросов парниковых газов. В Китае выбросы CO2 от сжигания топлива и промышленного производства превысили 11 Гт в 2020 году, и только на угольные электростанции (включая когенерационные установки) приходилось более 45% общего потребления энергии и выбросов, связанных с производством в Китае, что составляет глобальные 15 % выбросов. Можно видеть, что обезуглероживание энергетической отрасли и осуществление перехода от ископаемой энергии к зеленой энергии являются ключом к достижению глобальной цели нулевого чистого выброса.
Переход на зеленую энергию создал значительные потребности в инвестициях. Взяв в качестве примера декарбонизацию электроэнергетики, в первую очередь необходимо использовать инвестиции для преобразования энергии производства электроэнергии из ископаемой энергии в чистую энергию, такую как возобновляемая энергия, и укреплять существующую систему, чтобы она могла лучше противостоять воздействию климата. сдача. Среди них при развертывании экологически чистой энергии требуется большой объем инфраструктуры, что, в свою очередь, требует дополнительных инвестиций. Кроме того, для достижения 100-процентной декарбонизации энергетического сектора потребуется множество инструментов, включая новые технологии, дешевые и гибкие сетевые системы для управления прерывистой (и часто распределенной) генерацией и многое другое. Кроме того, по мере потепления климата часто бушуют экстремальные погодные явления, такие как лесные пожары, ураганы, наводнения и т. д. Укрепление и повышение устойчивости электрических сетей стало обязательным и важным направлением устойчивого инвестирования.
Мы прогнозируем, что к 2030 году сектор зеленой энергетики будет генерировать от 2,3 трлн до 3,5 трлн долларов инвестиционных возможностей, включая производство возобновляемой энергии, интеллектуальные сети, гибкость энергосистем и решения для хранения энергии, анализ энергосистемы и потребителей, водородную энергетику, биотопливо и другие. подтреки имеют большой потенциал и заслуживают внимания.
В последние годы проекты в области возобновляемых источников энергии, включая гидроэнергетику, солнечную энергию, атомную энергию и энергию ветра, продолжали расти, и ожидается, что они станут крупнейшим потенциальным направлением инвестиций. С точки зрения стоимости, стоимость возобновляемой энергии в последние годы снижается, что может конкурировать с ценой на традиционную ископаемую энергию, а темпы роста масштаба спроса продолжают расти. В то же время стоимость хранения энергии продолжает снижаться, что еще больше увеличивает проникновение возобновляемых источников энергии для вытеснения угля и газа. Что касается политики, то многие страны и регионы объявили цели в области чистой энергии (например, Европейский союз обязался достичь 20% общего потребления энергии к 2020 году за счет возобновляемых источников энергии) и сформулировали соответствующую политику, чтобы стимулировать энергетическую отрасль к переход на зеленую энергию (например, льготные тарифные субсидии, налоговые льготы и т. д.), способствуя дальнейшему развитию возобновляемых источников энергии. Кроме того, нынешняя рентабельность производства электроэнергии из возобновляемых источников энергии относительно низка и сильно зависит от государственных субсидий. Необходимо дальнейшее укрепление технологических исследований и разработок, а также инвестиций для оптимизации затрат.
Интеллектуальная сеть является ключевым направлением инвестиций в строительство национальной сети, и масштаб инвестиций увеличивается с каждым годом. Согласно Общему отчету об интеллектуальном планировании State Grid, опубликованному State Grid, на трех этапах строительства «Strong Smart Grid» доля инвестиций в интеллектуальные сети в общем объеме инвестиций в сеть составляет 6,19%, 11,67% и 12,50% соответственно. , показывая непрерывный тренд Восходящий тренд. Мао Веймин, председатель Государственной электросети, подсчитал, что в период "14-й пятилетки" общий объем инвестиций в электрические сети и смежные отрасли превысит 6 трлн юаней. Кроме того, благодаря политике нулевого уровня выбросов углерода интеллектуальные сети также могут стать для страны важной стратегической мерой по продвижению низкоуглеродной экономики за счет органической интеграции энергетики и Интернета.
В то же время, с падением затрат и растущим спросом на новые источники энергии, гибкость энергосистем и рынки хранения энергии также быстро растут, чтобы решать проблемы хранения энергии и огромные проблемы хранения, вызванные циклическим характером возобновляемых источников энергии (такие как невозможность производства солнечной энергии в ночное время). В последние годы европейские и американские страны активно развивались в области хранения энергии, и Китай также усилил свое внимание и расположение отрасли хранения энергии. В июле 2021 года Национальная комиссия по развитию и реформам и Национальное управление энергетики совместно выпустили «Руководящие заключения по ускорению разработки новых накопителей энергии», в которых предлагается, чтобы «к 2030 году была реализована комплексная рыночная разработка новых накопителей энергии. , а новое хранилище энергии станет углеродным пиком в области энергетики, что является одним из ключевых основ углеродной нейтральности». Некоторые ведущие компании также ускорили развертывание накопителей энергии.Например, ведущая отечественная компания, занимающаяся новыми энергетическими технологиями, и крупная государственная инвестиционная группа вложили десятки миллионов юаней в создание компании по разработке накопителей энергии, чтобы в полной мере продвигать инвестиции, строительство и эксплуатация проектов по хранению энергии.
Кроме того, низкоуглеродные виды топлива (включая водород и биоэнергию) также будут играть ключевую роль в процессе обезуглероживания, обеспечивая дальнейшее сокращение выбросов на основе существующей системы сжигания энергии. По нашим оценкам, к 2030 году водородная энергетика может удовлетворить около 5% спроса на возобновляемую электроэнергию при сценарии глобального потепления и повышения температуры, ограниченного 2 °C, с годовым рыночным доходом более 200 миллиардов долларов. Кроме того, некоторые страны и регионы также продвигают развитие водородной энергетики, например, Европейский союз объявил о «Стратегии зеленой водородной энергетики» в 2020 году и планирует увеличить инвестиции в водородную энергетику в ближайшие 10 лет.
Биотопливо в основном получают из различных животных и растительных масел и жиров, они стали оружием для сокращения выбросов, поскольку позволяют почти достичь углеродной нейтральности, и привлекли внимание разных стран. Директива ЕС по возобновляемым источникам энергии, введенная в действие в 2009 году, предусматривает, что к 2020 году доля биотоплива в транспортном секторе должна достичь 10%. Биотопливо в основном включает биодизельное топливо второго поколения (HVO/HEFA), отработанное топливо (через процессы пиролиза или газификации) и электрическое топливо. Среди них скорость развития биотоплива в Европе выше, чем в США, а инвестиционный потенциал огромен. С инвестиционной точки зрения инвесторы могут сосредоточиться на трех основных направлениях крупномасштабного производства биотоплива из биомассы, преобразования отходов в топливо посредством процессов пиролиза и газификации отработанного топлива.
Копаем вглубь трассы — умная сеть
Умная сеть представляет собой интеграцию традиционной электрической сети с множеством новых технологий, нового оборудования и новых материалов, включая два направления модернизации сети и гибкую сеть. Модернизация сети — это процесс, в котором операторы используют цифровые и интеллектуальные технологии для мониторинга потока и потребления электроэнергии, чтобы более своевременно реагировать на потребности пользователей. В связи со снижением затрат на технологии и непрерывным развитием цифровизации инвесторы все чаще предпочитают модернизацию электросетей, и различные компании начали развертывать услуги по поддержке и обслуживанию программного и аппаратного обеспечения. Под устойчивой электросетью понимается электросеть, которая может своевременно реагировать на экстремальные события с низкой вероятностью и высоким риском, сводить к минимуму последствия событий и иметь возможность быстро восстанавливать электроснабжение. В последние годы частота экстремальных погодных условий увеличилась, а связанные с этим затраты на техническое обслуживание были высокими, что способствовало развитию этой области. Энергетические компании надеются повысить эффективность и снизить затраты за счет современной и отказоустойчивой сети, поэтому возникла группа компаний, специализирующихся на предоставлении поддержки и обслуживания программного и аппаратного обеспечения.
С расширением масштабов национальной электросети и увеличением сложности линий строительство интеллектуальных сетей постепенно стало ключевой стратегией в Китае. Например, строительство интеллектуальных сетей в 2021 году было включено в «14-й пятилетний план», в котором упоминалось, что интеллектуальная трансформация инфраструктуры электросетей и строительство интеллектуальных микросетей должны быть ускорены для улучшения взаимодополняющих и интеллектуальных возможностей регулирования система питания.
Помимо государственных энергетических компаний, в интеллектуальной сети также появляются стартапы. Например, в 2021 году отечественная стартап-компания получила финансирование в размере десятков миллионов юаней в рамках серии А, и ее распределенная система накопления энергии может в полной мере использовать функцию виртуальной электростанции в период пиковой нагрузки региональной электростанции. энергосистемы, подавить наложенный спрос на пиковую нагрузку в регионе и отсрочить крупномасштабное строительство инфраструктуры на стороне предложения, а также строительство сети передачи и распределительной сети, тем самым улучшив норму активов стороны производства электроэнергии и стороны передачи и сэкономив инвестиционные затраты. Кроме того, в соответствии с потребностями слаборазвитых районов со слабой энергетической инфраструктурой, компания запустила систему микросетей, чтобы постепенно заменить традиционные дизель-генераторные установки, помочь пользователям решить проблему энергопотребления в повседневной жизни и открыть новую главу в потребление зеленой энергии.
Еще одна начинающая компания предоставляет ИИ-решения для проверки электросетей на основе визуального распознавания и занимается решением проблем сложной проверки цепей и сложных работ по эксплуатации и техническому обслуживанию. Из-за больших масштабов энергосистемы традиционная ручная проверка сопряжена с большой рабочей нагрузкой и высокими затратами на эксплуатацию и техническое обслуживание, а поскольку энергосистема в основном расположена в отдаленных горных районах, при проверке возникает много проблем с безопасностью и скрытых опасностей. Компания предоставляет комплексные программно-аппаратные решения от алгоритмов, программных платформ, анализа данных, интеллектуального оборудования для обнаружения до интеллектуальных терминалов, которые могут реализовать ИИ-мониторинг дефектов линий электропередачи, интеллектуальное предотвращение внешних нарушений, интеллектуальный анализ поведения силового персонала и интеллектуальную безопасность. надзор за электрическими сетями и другие функции. В настоящее время компания получила раунд финансирования Pre-A.
Глубокая выемка трассы - водородная энергетика
Около 30% глобальных выбросов углекислого газа связано с потреблением энергии, добиться комплексного сокращения выбросов только за счет совершенствования интеллектуальных сетей сложно, и необходимо переходить на низкоуглеродное топливо. В ближайшие 1-3 года одним из трех основных низкоуглеродных видов топлива, которые стоит рассматривать для инвестиций, станет водородная энергетика. По нашим оценкам, к 2030 году водородная энергетика может удовлетворить около 5% спроса на возобновляемую электроэнергию при сценарии глобального потепления и повышения температуры менее чем на 2 °C, а годовой рыночный доход, как ожидается, превысит 200 миллиардов долларов.
Между тем ожидается, что водородная энергетика будет играть жизненно важную роль в пути декарбонизации Китая. Ожидается, что благодаря снижению затрат на электроэнергию и развитию водородных трубопроводов Китай к 2050 году построит крупномасштабную сеть экологически чистого водорода с местными поставками, чтобы удовлетворить большую часть спроса и достичь самодостаточности.
Развитие водородной энергетической экосистемы Китая открывает возможности для многих игроков отрасли. С 2018 года ведущие отечественные нефтегазовые компании активно участвуют в пилотном строительстве водородных заправочных станций, используя свой опыт работы в сети АЗС и совершенную инфраструктуру, а углехимические компании также пополняют ряды производителей водорода и строительства инфраструктуры. В то же время один за другим появляются новые игроки на рынке водородной энергетики, например, многие автомобильные компании приступили к разработке автомобилей на водородных топливных элементах (FCEV), и ожидается, что они будут инвестировать в строительство автономных производств водорода. заводы и гидрогенизационные установки в будущем. Кроме того, с точки зрения цепочки создания стоимости, вероятно, также появятся операторы водородных услуг с полным спектром услуг. Различные заинтересованные стороны (например, правительства, коммунальные предприятия и т. д.) будут вовлечены в максимизацию ценности за счет интегрированных услуг (например, комплексные решения, проверка проектов зеленого водорода и т. д.). Все эти разработки могут предоставить инвесторам множество потенциальных инвестиционных возможностей.
02 Зеленый транспорт
Зеленый транспорт и низкоуглеродные путешествия, несомненно, стали самыми популярными темами для инвестиций. Что касается китайского рынка, то большая часть венчурных инвестиций, связанных с сокращением выбросов углерода, в последние годы была сосредоточена в сфере низкоуглеродных путешествий. В то же время, благодаря продвижению регуляторной политики и повышению осведомленности потребителей о путешествиях с низким уровнем выбросов углерода, еще есть много возможностей для роста в области модернизации транспорта.
Мы прогнозируем, что к 2030 году «зеленый» транспорт предоставит инвестиционные возможности в размере от 2,3 до 2,7 триллиона долларов США, включая электромобили, зарядную инфраструктуру и аккумуляторные технологии следующего поколения, которые являются потенциальными направлениями инвестиций.
Электромобили могут стать одной из самых больших гоночных трасс в области экологичного транспорта. Во-первых, спрос на рынке растет. Мы прогнозируем, что к 2025 году уровень проникновения электромобилей в продажи легковых автомобилей увеличится до 14–16% от общего объема мировых продаж, в то время как уровень проникновения в продажи грузовиков, как ожидается, увеличится до 30–55%. Во-вторых, с точки зрения стоимости, общая стоимость владения электрическими легковыми автомобилями и легкими коммерческими автомобилями в настоящее время сопоставима со стоимостью транспортных средств с двигателем внутреннего сгорания, и по мере дальнейшего снижения стоимости батареи общая стоимость владения электрическими легковыми автомобилями будет продолжаться. снизится, что, как ожидается, приведет к дальнейшему увеличению объема продаж электромобилей.
С быстрым развитием индустрии электромобилей, связанные с ней вспомогательные отрасли также продемонстрировали быстрый рост, особенно инфраструктура зарядки, а также исследования и разработки и производство аккумуляторных технологий следующего поколения, которые открыли привлекательные инвестиционные возможности. Регуляторная политика, последовательно внедряемая с целью «углеродной нейтральности», сильно способствовала развитию внутренней инфраструктуры зарядки. Например, в январе этого года Национальная комиссия по развитию и реформам и другие ведомства выпустили «Заключения по дальнейшему совершенствованию возможностей сервисной поддержки инфраструктуры зарядки электромобилей», в которых предлагалось, чтобы к концу «14-й пятилетки «Система зарядной инфраструктуры моей страны может удовлетворить потребности более 20 миллионов электромобилей. потребности в зарядке. Существенный рост внутреннего рынка зарядной инфраструктуры также привлек различных инвесторов к выходу на рынок. Например, ведущая интернет-финансовая группа в Китае инвестировала десятки миллионов юаней в стартап-компанию по производству зарядных устройств и стала вторым по величине акционером.
Являясь основным звеном электромобилей, тенденция развития производства аккумуляторов также привлекла внимание всех сторон. Например, местная компания по производству литиевых аккумуляторов получила ангельский раунд инвестиций в течение года после своего основания. С момента своего основания 10 лет назад компания продолжала инвестировать в исследования и разработки, связанные с литиевыми батареями.Хотя в то время на рынке не было конкретных продуктов, многие ведущие предприятия по добыче и переработке по-прежнему пользовались ею. В 2022 году компания успешно вышла на Нью-Йоркскую фондовую биржу, а ее рыночная стоимость превысила миллиарды долларов.
Копаем вглубь трассы — зарядная инфраструктура
Мы прогнозируем, что к 2030 году мировые продажи автомобилей на новых источниках энергии достигнут 70 миллионов, из которых 70% будут сосредоточены в Китае. В то же время внутренний спрос на зарядные устройства и производственные технологии также улучшается одновременно. С тех пор, как в 2006 году Шэньчжэнь начал строить первую партию зарядных станций для электромобилей в Китае, строительство и развитие инфраструктуры зарядки в Китае в течение многих лет в основном осуществлялось Государственной электросетью и не было открыто для социального капитала. С тех пор, когда страна открыла рынок для распределенных проектов, связанных с электросетью, а также для зарядки и подзарядки электромобилей, в нее начал вливаться большой объем частного капитала. В 2020 году зарядные сваи будут включены в «новую инфраструктуру», что указывает на то, что местные органы власти будут склонны к строительству зарядной инфраструктуры с точки зрения мер политики.
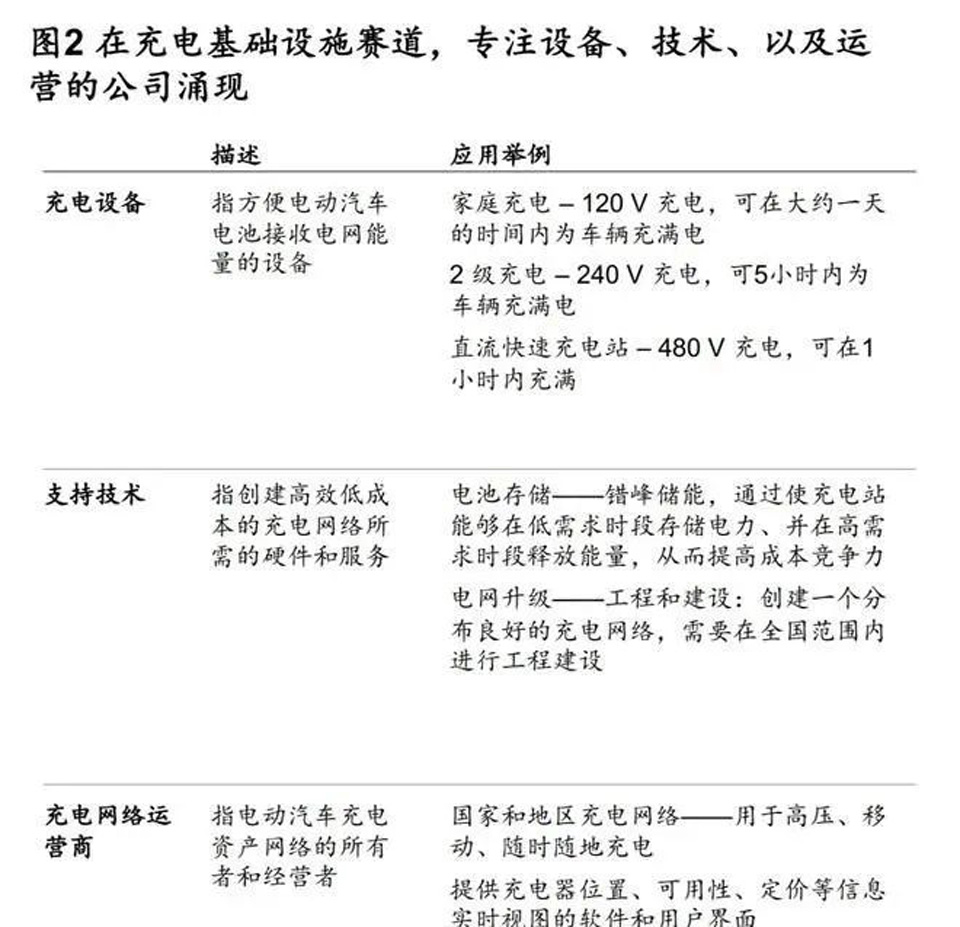
Многие компании начали разворачивать зарядную инфраструктуру, сосредоточившись на трех основных направлениях производства зарядного оборудования, поддержке разработки технологий и эксплуатации объектов (см. рис. 2). Например, в 2021 году отечественная стартап-компания по зарядке свай выиграла раунд B финансирования от ряда ведущих инвестиционных компаний с постинвестиционной оценкой в 15,5 млрд долларов. Объединив малые и средние операционные группы зарядных устройств по всей стране, начинающая компания предоставляет услуги интернет-платформы, такие как унифицированные платежи, управление транзакциями, эксплуатация и техническое обслуживание, а также дополнительные услуги.Теперь она сформировала бизнес-модель. «оборудование + программное обеспечение + сервис», который входит в число лучших в стране.
Тем не менее, индустрия зарядки по-прежнему сталкивается с множеством проблем, особенно с точки зрения пропускной способности сети и отсутствия совместимости между платформами, с которыми компании также борются. В начале 2022 года ведущие инвестиционные компании отдали предпочтение отечественной крупной энергетической компании Интернета вещей.В сочетании с предыдущими институциональными инвестициями компания завершила финансирование серии E на сотни миллионов долларов США. Энергетическая IoT-компания повышает эффективность работы и эффективность энергоснабжения зарядных свай за счет алгоритмов и централизованного снабжения, а также реализует взаимосвязь за счет цифровизации, устраняя разрыв между зарядным оборудованием разных марок и платформ и делая использование новой энергии более удобным. Например, в Шанхае компания активно внедряла совместные зарядные устройства, чтобы владельцы новых транспортных средств могли пользоваться услугами зарядки на всех совместных зарядных устройствах, просто отсканировав код одним щелчком мыши.